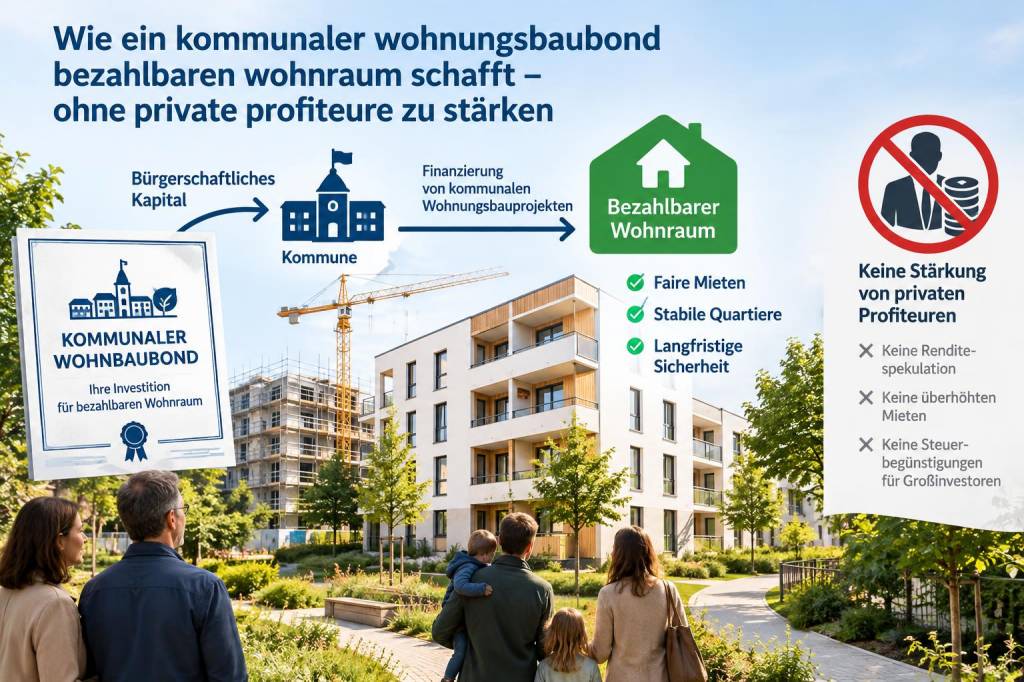
In vielen deutschen Städten ist bezahlbarer Wohnraum zur Mangelware geworden. Als Journalistin verfolge ich seit Jahren, wie Märkte, Investoren und politische Entscheidungen Wohnkosten formen. Ein Instrument, das in diesen Diskussionen zunehmend Erwähnung findet, ist der kommunale Wohnungsbaubond — eine Art Anleihe, mit der Gemeinden Kapital für sozialen Wohnungsbau mobilisieren. In diesem Text erkläre ich, wie ein solcher Bond gestaltet sein muss, damit er wirklich günstigen Wohnraum schafft, ohne private Profiteure unnötig zu stärken.
Was ist ein kommunaler Wohnungsbaubond?
Ein Wohnungsbaubond ist im Kern eine Anleihe: Die Kommune oder eine kommunale Zweckgesellschaft nimmt Geld von Anlegerinnen und Anlegern auf, um damit Wohnungsbauprojekte zu finanzieren. Zinsen werden über die Laufzeit gezahlt, und die Rückzahlung erfolgt am Ende der Laufzeit. Entscheidend ist, wie Einnahmen und Kontrolle organisiert sind: Geht es nur um Rendite für Kapitalgeber, oder steht das Wohnungsangebot im Mittelpunkt?
Warum ein Bond statt klassischer Förderprogramme?
Ich sehe drei Gründe, warum Bonds attraktiv sein können:
Geschwindigkeit: Bonds mobilisieren große Kapitalmengen relativ zügig, mehr als jährliche Haushaltsmittel häufig erlauben.Planungssicherheit: Langfristige Mittel erlauben Projekte, die über Wahlperioden hinaus geplant werden.Finanzieller Hebel: Durch kluge Strukturierung können Fremdmittel private Investitionen ergänzen, ohne dass Privatinvestoren das Sagen bekommen.Allerdings besteht die Gefahr, dass solche Instrumente in erster Linie Renditeinteressen bedienen. Meine zentrale Frage ist: Wie lässt sich das verhindern?
Gestaltungsprinzipien, damit keine Profiteure gestärkt werden
Aus meiner Recherche und Gesprächen mit Expertinnen ergeben sich mehrere unverzichtbare Prinzipien:
Öffentliche Kontrolle: Bond-Ausgeber muss eine kommunale Gesellschaft oder Genossenschaft sein, die Mehrheitskontrolle durch die Kommune sicherstellt. Externe Private dürfen nicht dominieren.Einnahmenbindung: Mieteinnahmen dürfen ausschließlich zur Refinanzierung des Bonds und zum Betrieb der Wohnanlagen verwendet werden — nicht zur Gewinnausschüttung an private Gesellschafter.Belegungs- und Mietbindung: Ein signifikanter Anteil (z. B. 50–70 %) der Wohnungen muss dauerhaft sozial gebunden werden. Mietobergrenzen können an lokale Einkommen gekoppelt sein.Transparente Konditionen: Zinssatz, Laufzeit und Tilgungsplan müssen offenliegen. Preislich ist ein niedriger Zinssatz anzustreben, z. B. durch Staatsbürgschaften, Förderkredite der KfW oder kommunale Sicherheiten.Strukturelle Abschreibungsregeln: Refinanzierung darf nicht von einer späteren Marktverwertung abhängen — Verkäufe an Private sollten ausgeschlossen oder stark reglementiert sein.Finanzierungsoptionen und Risikoabsicherung
Ein Bond kann unterschiedliche Tranchierungen haben:
Senior-Tranche mit niedrigem Risiko, dafür geringerer Rendite;Junior-Tranche mit höherem Risiko, bei dem sozial orientierte Investoren oder Förderbanken einspringen könnten.Um Zinsen niedrig zu halten, können Kommunen:
Garantien durch Land oder Bund einwerben (ähnlich wie Mietkautionsfonds).Mit Programmen der KfW kombinieren, etwa KfW-Förderkredite für sozialen Wohnungsbau.„Impact“-Investoren ansprechen, die statt maximaler Rendite auf soziale Wirkung achten — hier ist Transparenz über Einfluss und Governance entscheidend.Governance: Wer trifft die Entscheidungen?
Gute Governance ist der Schlüssel, damit ein Bond sozialen Zielen dient. Ich plädiere für folgende Mechanismen:
Ein Aufsichtsrat mit starker kommunaler Mehrheit sowie Vertretung von Mietervertretungen und zivilgesellschaftlichen Organisationen.Klare Vergaberegeln für Bau- und Betriebskosten, die Korruption und „Gewinnabschöpfung“ verhindern (z. B. verpflichtende Ausschreibungen mit Sozialklauseln).Regelmäßige, öffentlich einsehbare Berichte über Finanzflüsse und Belegungsstatus.Bürgerbeteiligung und demokratische Legitimation
Ich halte das Einbinden von Bürgerinnen und Bürgern für unverzichtbar. Das kann so aussehen:
Vorab-Informationsveranstaltungen und Bürgerhaushalte, in denen über Bond-Volumen und Prioritäten abgestimmt wird.Mieterräte, die bei Vergabe, Wohnungszuweisung und Instandhaltungsplänen mitsprechen.Lokale Genossenschaftsmodelle für Teile des Bestands — sie verankern langfristige Gemeinwohlorientierung.Gute Praxisbeispiele und warum sie funktionieren
Internationale Beispiele zeigen, wie es gehen kann. In Wien sorgen gemeinwohlorientierte Fonds und kommunale Immobiliengesellschaften dafür, dass viele Wohnungen dauerhaft erschwinglich bleiben. In den Niederlanden haben soziale Wohnungsbaugesellschaften traditionell einen starken öffentlichen Auftrag.
In Deutschland hat etwa das Modell der Wohnungsbaugenossenschaften gezeigt, dass gemeinschaftliches Eigentum Mietstabilität schafft. Ein Bond kann diesen Genossenschaften Kapital zuführen, wenn die Bedingungen so gestaltet sind, dass Genossenschaften Kontrolle behalten und Profite begrenzt werden.
Herausforderungen und mögliche Gegenargumente
Ich stelle mir und meinen Leserinnen die kritischen Fragen:
Was, wenn die Kommune in Zahlungsschwierigkeiten gerät? Dann darf die Grundversorgung nicht zum Spekulationsobjekt werden — rechtliche Schutzmechanismen gegen Zwangsverkäufe sind nötig.Können Bonds sozialen Wohnungsbau verzögern? Schlechte Strukturierung kann zu Bürokratie und Verzögerungen führen. Effiziente Projektsteuerung und klare Fristen sind wichtig.Wird langfristig wirklich gebaut oder nur refinanziert? Der Bond muss zweckgebunden sein: Keine Mittel für Haushaltslöcher, nur für Neubau, Ankauf und Instandsetzung von Wohnungen.Konkrete Vorschläge für eine kommunale Umsetzung
Wenn ich Kommunalpolitik berate, schlage ich vor:
Starttranche 50–100 Mio. Euro mit 30-jähriger Laufzeit, Zinssatz subsidiär von Land/Bund unterstützt.50–70 % sozial gebundene Einheiten, 20 % für preisgedämpften Wohnraum (öffentliche Förderung), 10–30 % frei finanziert, aber mit Mietstopp-Klausel für 15 Jahre.Verbot privater Verkaufstransaktionen der gebauten Bestände innerhalb eines festgelegten Zeitraums.Ein unabhängiger Beirat aus städtischen Vertreterinnen, Mieterorganisationen und Expertinnen, der die Einhaltung der sozialen Ziele prüft.| Element | Empfohlene Gestaltung |
|---|
| Kontrolle | Kommunale Zweckgesellschaft, Mehrheitsbeteiligung |
| Mietbindung | Langfristige Sozialbindung 50–70 % |
| Transparenz | Offene Konditionen, jährliche Berichte |
| Risikominderung | Staatliche Bürgschaften, KfW-Kombination |
Ein Wohnungsbaubond kann mehr sein als ein Finanzierungsinstrument: Er kann ein soziales Versprechen sein, das Stadtplanung, Bürgerinnenbeteiligung und Finanzpolitik zusammenbringt. Damit er nicht zu einer neuen Profitschleuse für private Akteurinnen wird, sind klare Regeln, starke öffentliche Kontrolle und partizipative Strukturen unabdingbar. Ich freue mich auf die Diskussion — welche Erfahrungen haben Sie in Ihrer Kommune gemacht? Teilen Sie sie auf Kanzlernet oder schreiben Sie mir direkt.